パーセントの増加・減少を計算する方法は?増減率と増減後の値を解説!
商品の値上げ率、売上の前年比、体重の変化、割引後の価格など、パーセント計算は日常と仕事の多くの場面で登場します。
ところが、増加率と増加後の値、減少率と割引額を混同すると、わずかな計算でも答えがずれてしまいます。
この記事では、元の値を基準にした増減率の考え方から、増減後の値、元の値を逆算する方法まで、具体例を交えて分かりやすく紹介します。
パーセント増加・減少計算の基本
それではまず、パーセントの増加・減少を計算するための基本を解説していきます。
パーセント計算における基準値
増加や減少の計算で最初に確認したいのは、何を基準にするかという点です。
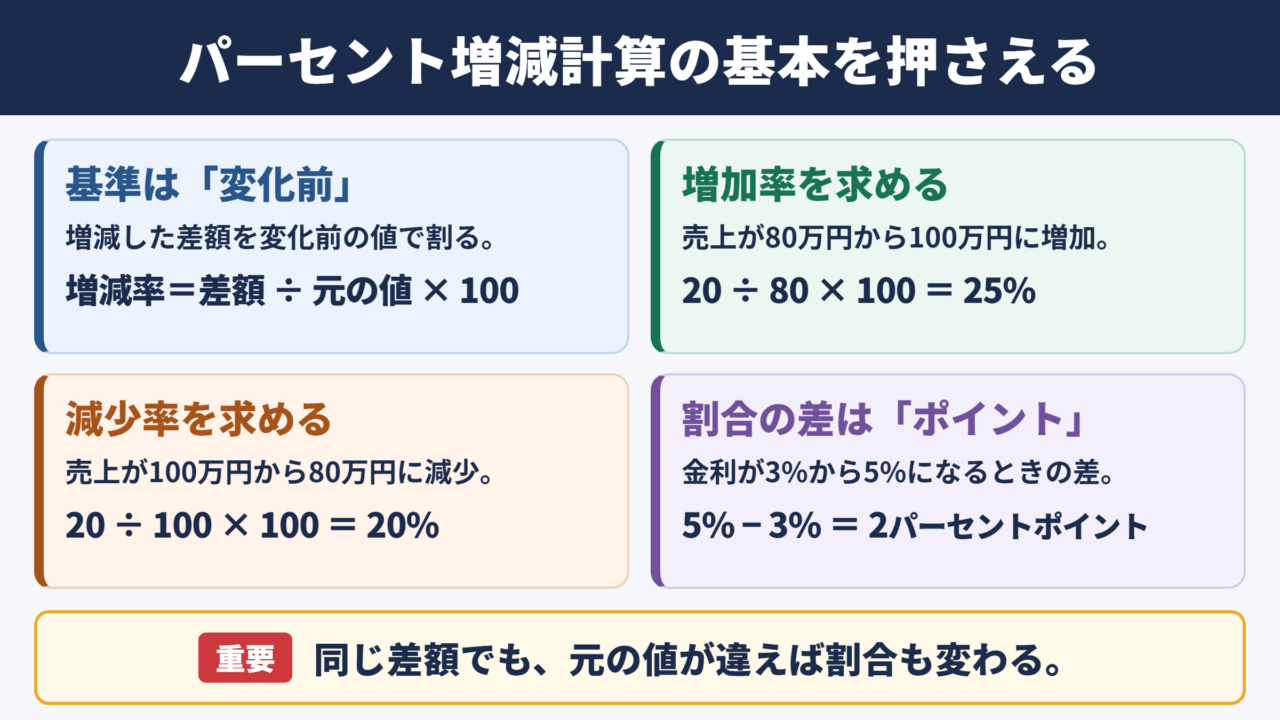
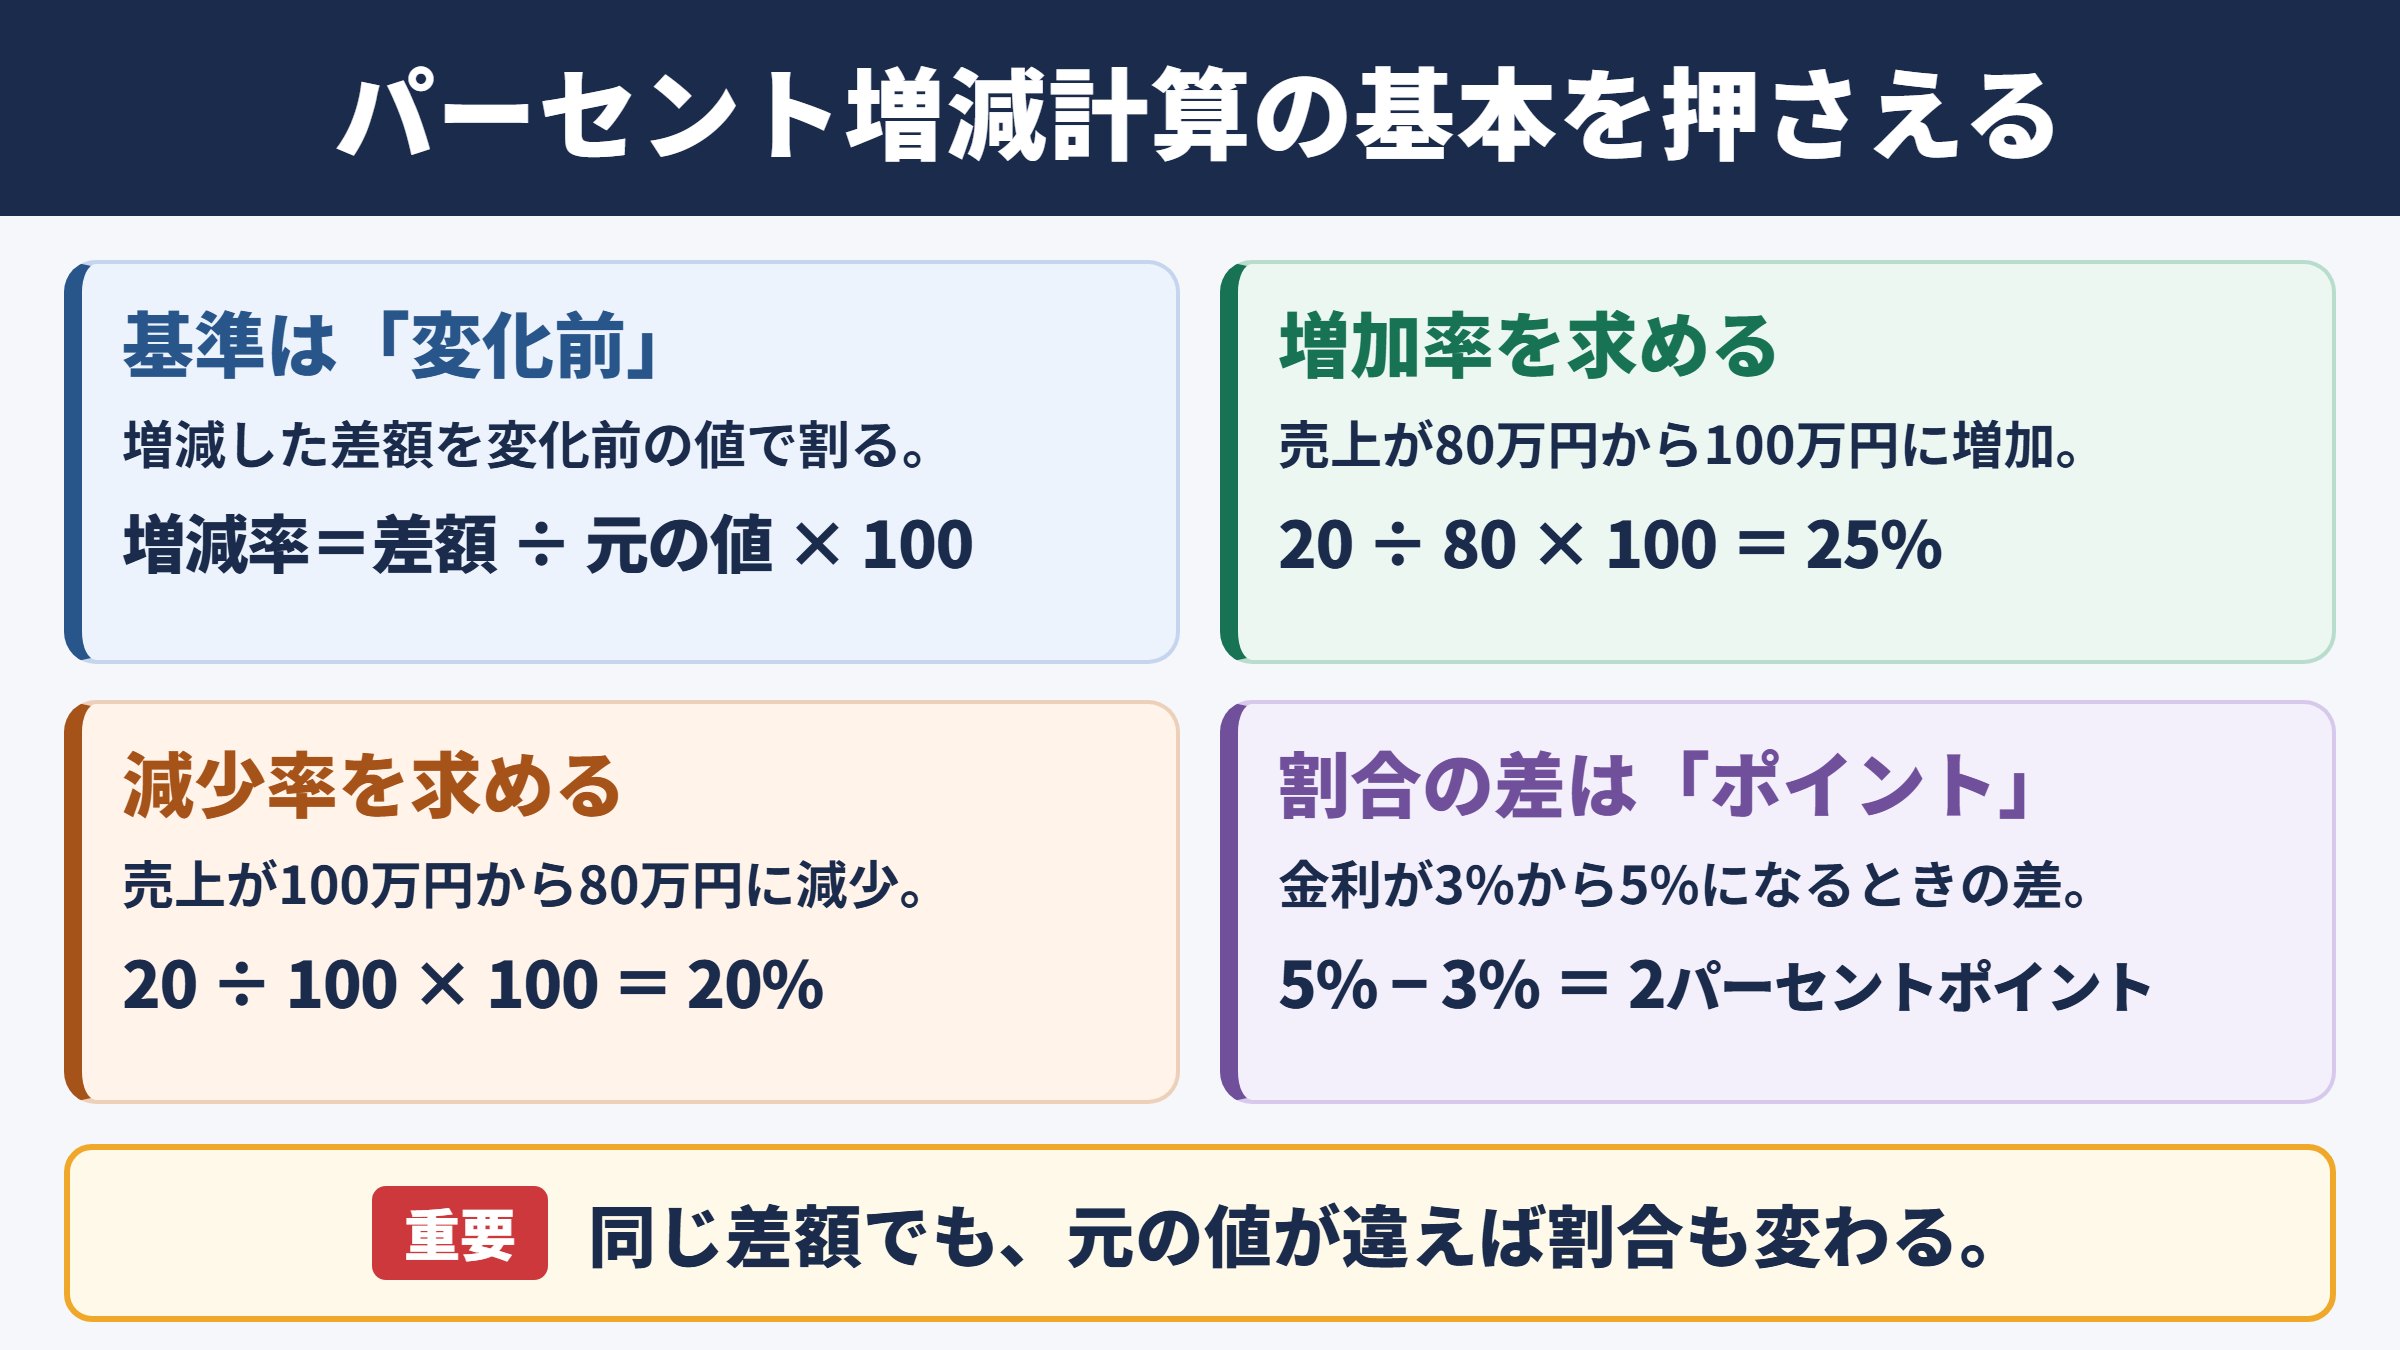
増減率は、基本的に変化する前の数値を基準として求めます。
たとえば1,000円の商品が1,200円になった場合、増えた金額は200円です。
この200円を変化前の1,000円で割るため、増加率は20パーセントになります。
一方で1,200円を基準に200円を割ると約16.7パーセントとなり、増加率としては正しくありません。
比較の出発点となる元の値を取り違えないことが、正確な計算への第一歩です。
増減率を求めるときは、差額を変化前の値で割ります。
基準となる元の値が分からなければ、先に問題文や表の条件を整理しましょう。
増加率と減少率の計算式
増加率は、増加した金額を元の値で割り、100を掛けてパーセントで表します。
増加率 = 増加後の値 - 元の値 を 元の値 で割る × 100
減少率 = 元の値 - 減少後の値 を 元の値 で割る × 100
たとえば売上が80万円から100万円へ変化した場合、差額は20万円です。
20万円を80万円で割ると0.25となるため、増加率は25パーセントです。
売上が100万円から80万円へ下がった場合も、差額20万円を元の100万円で割るため、減少率は20パーセントとなります。
同じ20万円の差でも、基準となる金額が異なれば割合も変わる点に注意が必要です。
パーセントとパーセントポイントの違い
割合そのものが変わる場面では、パーセントとパーセントポイントを区別すると誤解を防げます。
たとえば金利が3パーセントから5パーセントになったとき、差は2パーセントポイントです。
一方、3パーセントを基準に5パーセントへ増えた割合を計算すると、約66.7パーセント増となります。
前者は割合の差を示し、後者は割合がどれだけ増えたかを示す表現です。
アンケートの支持率や税率、利率などでは、数値の差なのか増加割合なのかを明確にすると、伝わりやすくなるでしょう。
増加後の値と減少後の値
続いては、増減率から増加後または減少後の値を求める方法を確認していきます。
増加後の値を求める計算
元の値に一定の割合を上乗せする場合は、増加分を出してから足す方法と、倍率を掛ける方法があります。
10パーセント増は、元の値の110パーセントになるという意味です。
増加後の値 = 元の値 × 1 + 増加率
20パーセント増なら 元の値 × 1.2
5,000円の商品が20パーセント増額される場合、5,000円に1.2を掛けます。
答えは6,000円であり、増加額は1,000円です。
倍率を用いる方法なら、計算途中で増加額を別に求める必要がありません。
特に複数の商品や大量のデータを扱う際は、100パーセントを1とする倍率計算が便利です。
減少後の値を求める計算
値引きや減量など、元の値から割合分を引く場合は、残る割合を倍率として考えます。
30パーセント減は70パーセントが残るため、元の値に0.7を掛ければ求められます。
減少後の値 = 元の値 × 1 - 減少率
30パーセント減なら 元の値 × 0.7
8,000円の商品を30パーセント割引する場合、8,000円に0.7を掛けると5,600円です。
値引き額は2,400円であり、割引後価格とは区別して確認しましょう。
減少率を小数に直すときは、15パーセントを0.15、7パーセントを0.07と表します。
増加と減少を繰り返す場合
一度増えた後に減る場合は、それぞれの変化後の値を次の基準として計算します。
1,000円を20パーセント増やすと1,200円になります。
その後に20パーセント減らすと、1,200円の20パーセントである240円が引かれ、960円です。
元の1,000円には戻らない理由は、増加時と減少時で基準額が違うためです。
同じ割合の増加と減少は相殺されないという点は、割引率や投資の損益を考える際にも重要です。
20パーセント増の後に20パーセント減では、元の値より4パーセント少なくなります。
連続した増減は、各段階の倍率を順番に掛けて計算する方法が確実です。
増減率の具体例と計算表
続いては、実際の数値を使った増減率の例を確認していきます。
価格変化における増減率
商品の価格は、値上げ率や割引率を使って判断する機会が多い分野です。
計算の結果だけでなく、元値、差額、変化後の値を並べて見ると理解しやすくなります。
| 元の価格 | 変化後の価格 | 差額 | 増減率 |
|---|---|---|---|
| 2,000円 | 2,300円 | 300円増 | 15パーセント増 |
| 5,000円 | 4,000円 | 1,000円減 | 20パーセント減 |
| 12,000円 | 13,800円 | 1,800円増 | 15パーセント増 |
| 9,000円 | 7,650円 | 1,350円減 | 15パーセント減 |
たとえば2,000円から2,300円への変化では、300円を2,000円で割ります。
0.15に100を掛けるため、答えは15パーセントです。
計算機を使うときも、差額を先に確認してから元値で割る流れを守ると入力ミスを減らせます。
売上と前年比における増減率
前年同月比や前年比は、売上、利用者数、アクセス数などの推移を比較する代表的な指標です。
前年の売上が250万円で今年が300万円なら、増加額は50万円となります。
50万円を250万円で割ると0.2なので、前年比は20パーセント増です。
前年の売上がゼロの場合は、ゼロで割ることができません。
この場合は増減率を単純に出せないため、新規計上、前年実績なし、比較対象なしなどと表記するのが一般的です。
母数が小さいと増減率が大きく見えやすいため、金額や件数も併記すると実態を把握しやすいでしょう。
人数と割合における増減率
会員数が400人から460人に増えた場合、増加人数は60人です。
60人を400人で割ると0.15となり、会員数は15パーセント増えたことになります。
ただし、全体人数に対する構成比を比較する場合は、計算の意味が変わります。
全社員100人のうち女性が40人から45人へ増えた場合、女性人数は12.5パーセント増です。
一方で女性比率は40パーセントから45パーセントへ変化しており、差は5パーセントポイントとなります。
人数の増減と構成比の変化を混同しないことが、資料作成では欠かせません。
元の値を逆算する方法
続いては、増加後または減少後の値から元の値を求める逆算を確認していきます。
増加後の値から元値を求める計算
20パーセント増の後の金額が12,000円である場合、元の値は12,000円を1.2で割って求めます。
答えは10,000円です。
増加後の値から元の値を出すときに、20パーセント分を引いて9,600円とするのは誤りです。
20パーセントは元の値に対する割合なので、増加後の値から直接引くことはできません。
増加後の値は増加倍率で割ると覚えると、逆算が安定します。
割引後の価格から定価を求める計算
30パーセント割引後の価格が7,000円なら、定価の70パーセントが7,000円という意味です。
そのため、7,000円を0.7で割ると定価は10,000円になります。
半額になった商品の販売価格が3,500円なら、0.5で割って定価7,000円です。
割引後価格だけを見て値引き額を計算するのではなく、残った割合から元値を割り戻すことがポイントです。
消費税を含む価格から税抜価格を求める計算
税込価格から税抜価格を求める場合も、増加後の値を逆算する考え方を使えます。
税率10パーセントなら、税込価格は税抜価格の110パーセントです。
税込11,000円の商品は、11,000円を1.1で割ると税抜10,000円になります。
端数処理のルールは事業者や取引条件によって異なるため、請求書やレシートでは個別の表示も確認しましょう。
税抜価格に税率を掛けて税額を足す方法と、税込価格を倍率で割る方法を使い分けると便利です。
計算ミスを防ぐ確認ポイント
続いては、パーセントの増加・減少計算で起こりやすいミスを確認していきます。
百分率を小数へ直す手順
パーセントを掛け算に使うときは、100で割って小数に直します。
5パーセントは0.05、25パーセントは0.25、125パーセントは1.25です。
30パーセント増の倍率は0.3ではなく1.3となります。
0.3は増加分だけを表す数値であり、元の100パーセントが含まれていません。
増加後の値には1を足し、減少後の値には1から引くという考え方を持つと間違いにくくなります。
割引率と値引き額の取り違え
25パーセント引きは、価格から4分の1を引くという意味です。
4,000円の25パーセント引きなら、値引き額は1,000円で、支払額は3,000円になります。
一方、25パーセント引き後にさらに25パーセント引きを行うと、合計50パーセント引きにはなりません。
4,000円から最初に1,000円引かれて3,000円となり、次は3,000円から750円引かれるため、最終価格は2,250円です。
全体として43.75パーセント引きとなり、段階ごとの基準額が変わることが分かります。
複数回の割引や値上げは、割合を足し引きするのではなく、倍率を掛け合わせて求めます。
10パーセント引きと20パーセント引きなら、0.9 × 0.8を使います。
四捨五入と表示桁数の扱い
増減率が小数になる場合は、どの桁まで表示するかで見え方が変わります。
たとえば83件から91件への増加率は約9.638パーセントです。
小数第1位までなら9.6パーセント、小数点以下を表示しないなら10パーセントとなります。
社内資料やレポートでは、同じ表の中で桁数と丸め方をそろえると読みやすくなります。
正確な比較が必要な計算では途中で丸めず、最後に四捨五入する方法がおすすめです。
パーセント増加・減少計算のまとめ
パーセントの増加・減少を計算する方法は、元の値を基準に差額の割合を求めることが基本です。
増加率は増加額を元の値で割り、減少率は減少額を元の値で割って算出します。
増加後の値は元の値に増加倍率を掛け、減少後の値は残る割合の倍率を掛けると求められます。
逆算では、増加後や割引後の値を倍率で割ることが重要です。
同じ割合の増加と減少は元に戻らないこと、割合の差とパーセントポイントは別の概念であることも押さえておきましょう。
元値、差額、倍率を順に確認すれば、価格、売上、人数、税額など幅広い場面で落ち着いて計算できるようになります。