パーセントは、買い物の割引、消費税、成績、利益率、アンケート結果など、日常生活から仕事まで幅広く使われる単位です。
計算式を覚えていても、何を基準にすればよいのか迷い、掛け算と割り算を逆にしてしまうことは少なくありません。
この記事では、割合の基本、パーセントの出し方、元の数を逆算する公式、増減率の考え方まで、具体例を交えてわかりやすく解説します。
パーセント計算の基本公式
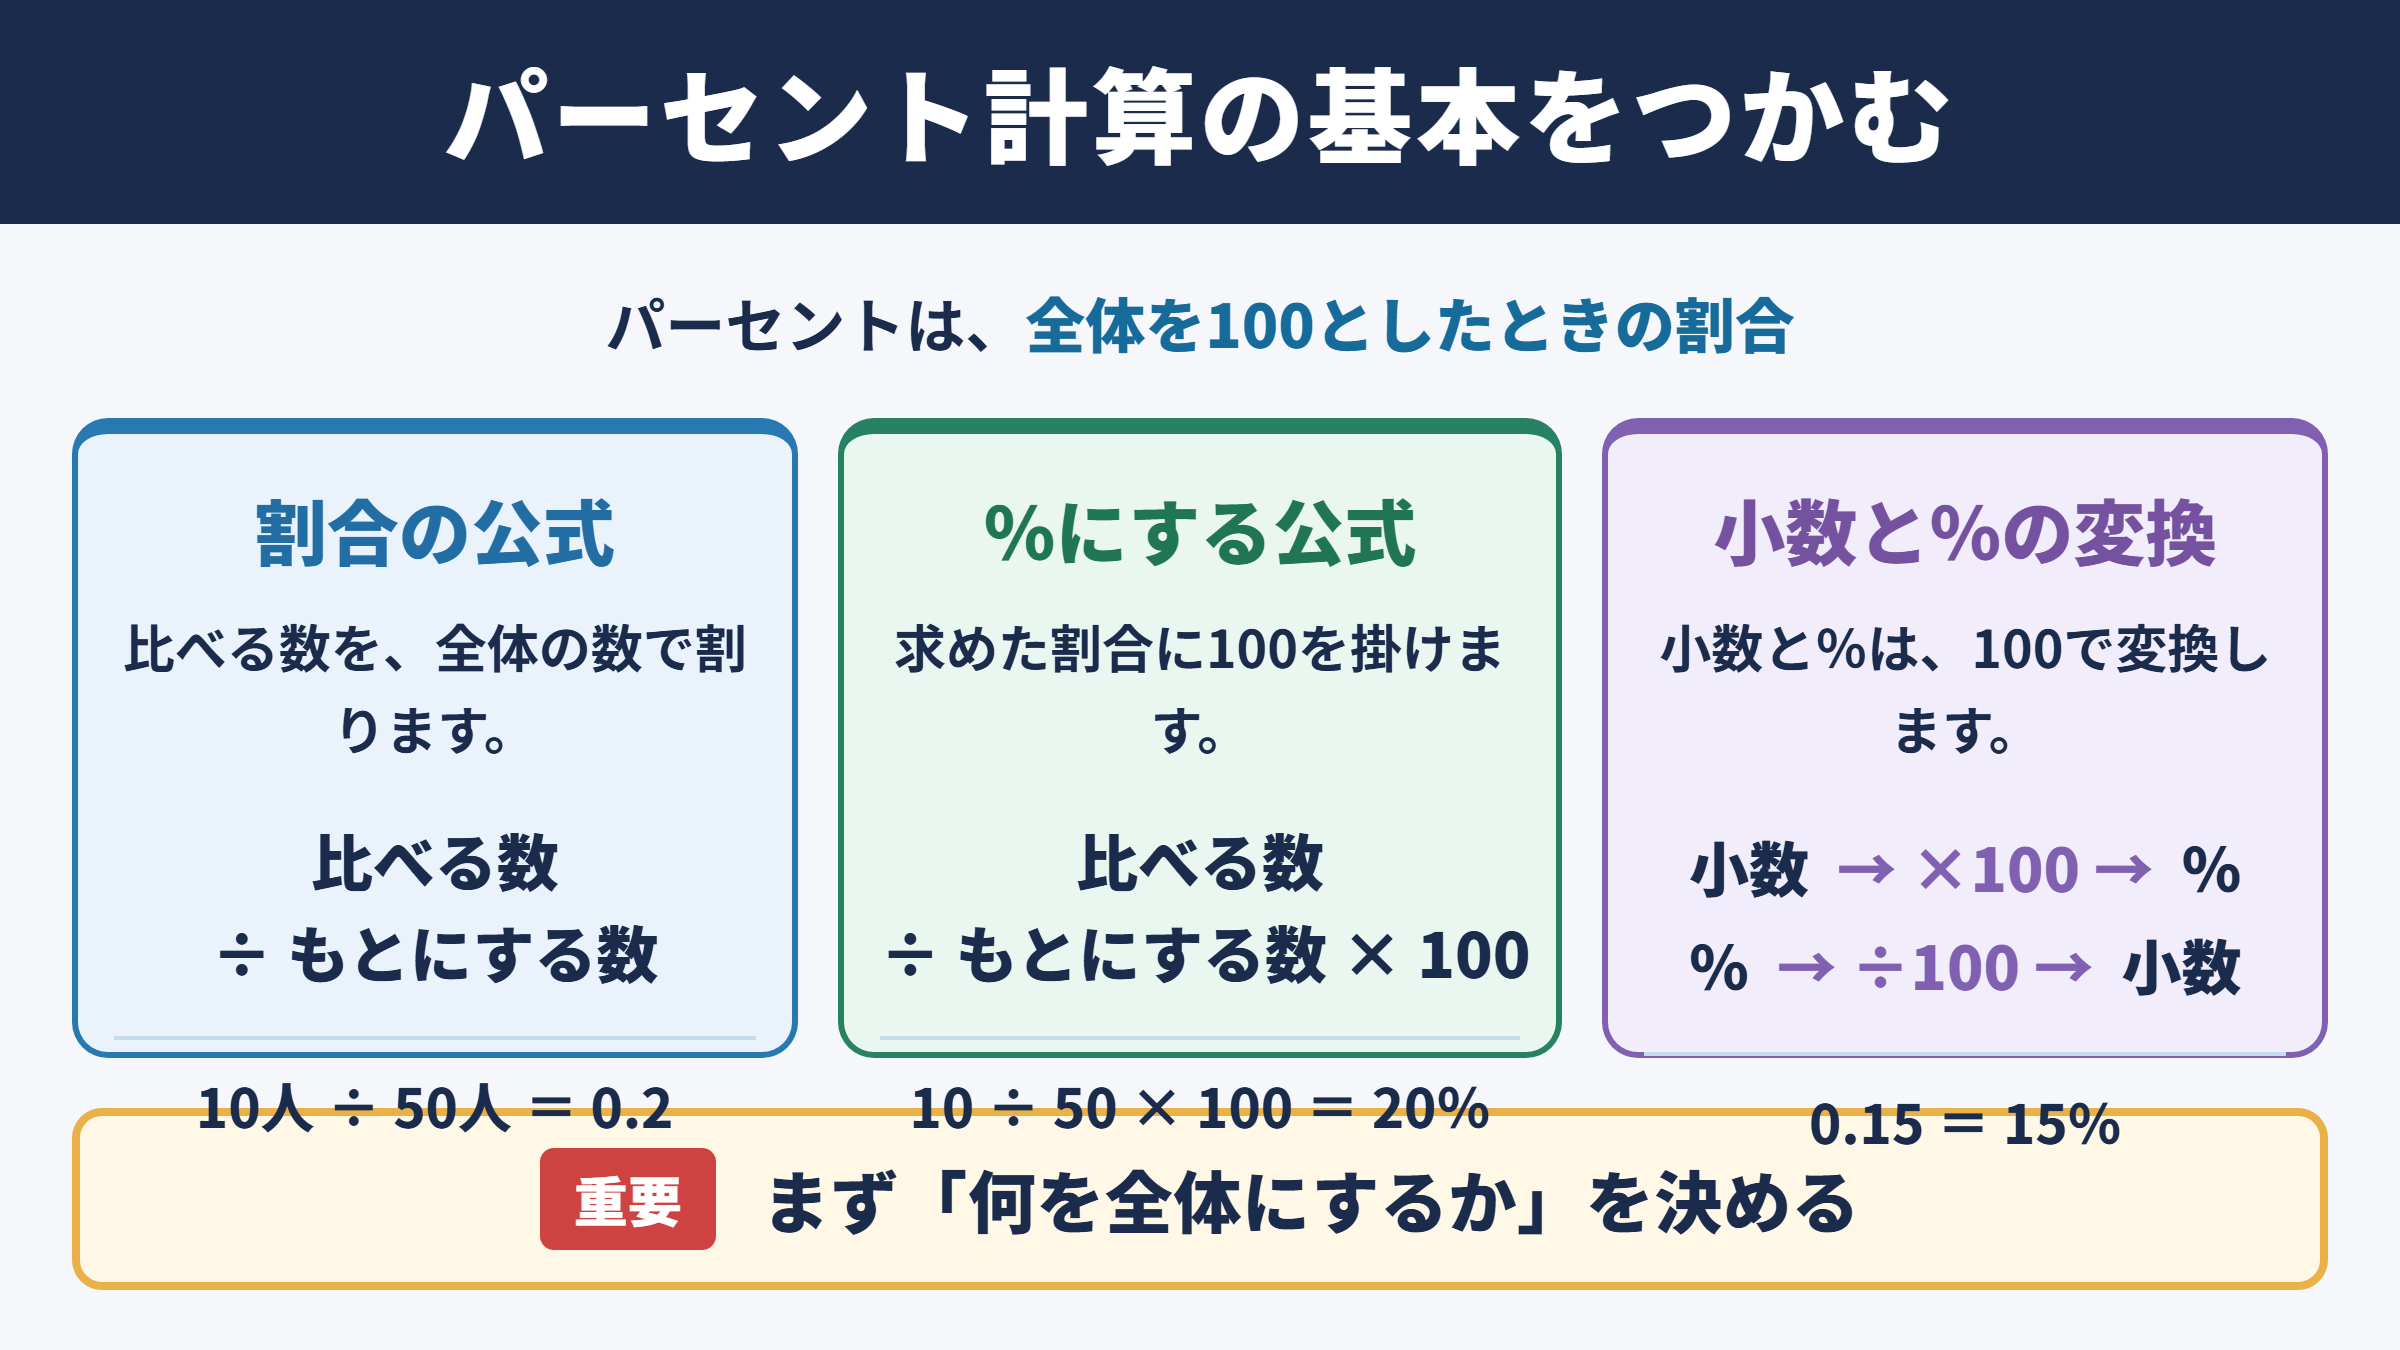
それではまず、パーセントの計算方法における最も重要な基本公式について解説していきます。
割合と百分率の意味
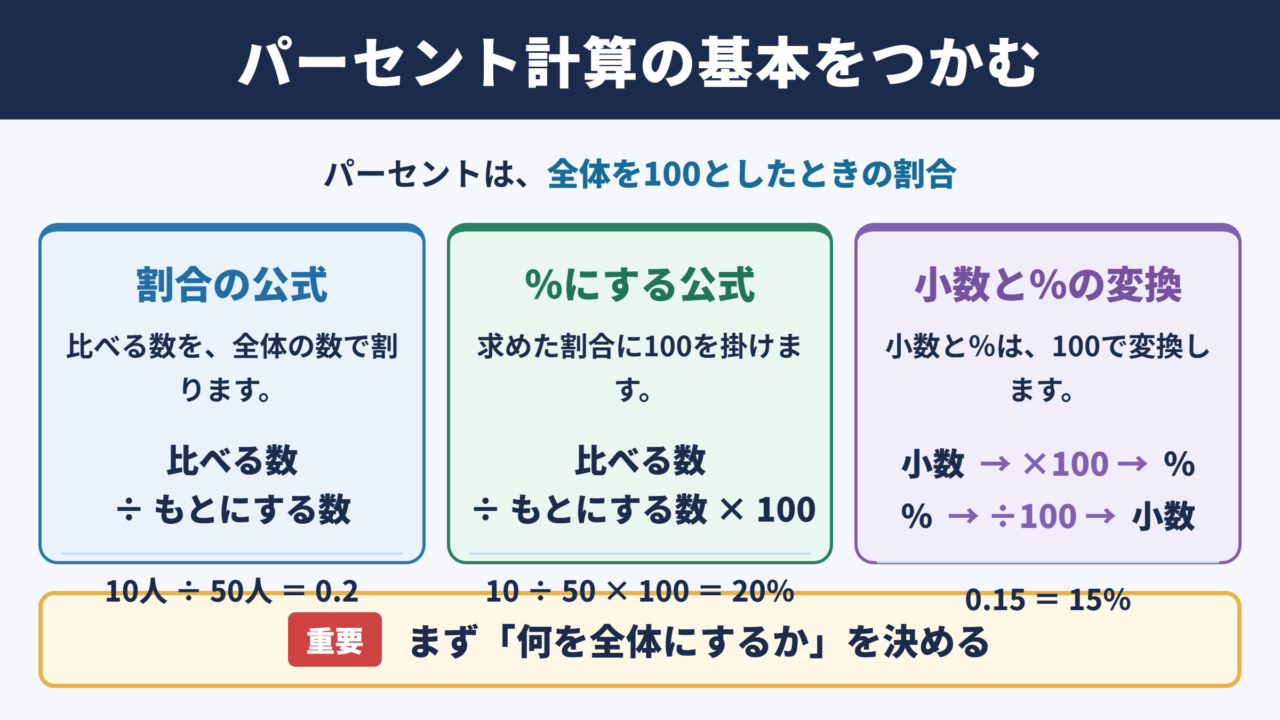
パーセントは、全体を100としたときに、対象となる数がどれくらいの割合を占めているかを示す表し方です。
記号では%を使い、20%であれば100個のうち20個分、100円のうち20円分という意味になります。
たとえば50人のクラスで10人が部活動に参加している場合、10人は50人全体の何%かを考えます。
このとき、全体の50人が基準となる数です。
対象の10人を全体の50人で割ると0.2となり、100を掛ければ20%です。
割合の基本公式
割合 = 比べる数 ÷ もとにする数
パーセント = 比べる数 ÷ もとにする数 × 100
パーセント計算では、何を全体として扱うかを最初に決めることが大切です。
同じ10人でも、全体が20人なら50%、全体が100人なら10%になります。
数そのものではなく、基準との関係を示すものが割合です。
小数と百分率の変換
計算機や表計算ソフトでは、割合が0.15や0.8のような小数で表示される場合があります。
小数をパーセントに直すときは100を掛け、%を付けます。
0.15は15%、0.8は80%、1.25は125%です。
反対に、パーセントを計算に使う小数へ直すときは100で割ります。
15%は0.15、8%は0.08、125%は1.25となります。
| パーセント表示 | 小数表示 | 分数の考え方 |
|---|---|---|
| 1% | 0.01 | 100分の1 |
| 5% | 0.05 | 20分の1 |
| 10% | 0.1 | 10分の1 |
| 25% | 0.25 | 4分の1 |
| 50% | 0.5 | 2分の1 |
| 75% | 0.75 | 4分の3 |
| 100% | 1 | 全体と同じ |
暗算では、10%、1%、50%、25%をすぐに出せるようにすると便利でしょう。
たとえば800円の10%は80円、1%は8円、25%は200円です。
基本計算での確認方法
割合の答えが正しいか迷ったときは、常識的な大きさと照らし合わせる方法が役立ちます。
比べる数が全体より小さければ、通常は100%未満になります。
比べる数と全体が同じなら100%です。
比べる数が全体を超えているなら、答えは100%を超えます。
たとえば120個を100個と比べる場合、120 ÷ 100 × 100で120%となります。
割合の計算で最も多い間違いは、比べる数と全体の数を入れ替えることです。
迷った場合は、文章中の「全体のうち」「もとにした数」「基準となる数」を探すと判断しやすくなります。
割合の出し方
続いては、ある数が全体の何%に当たるかを求める割合の出し方を確認していきます。
全体に対する割合の計算
全体に対する割合を出す場面では、比べる数を全体の数で割り、その結果に100を掛けます。
たとえば、200個の商品があり、そのうち30個が売れ残った場合を考えてみましょう。
売れ残りの割合は、30 ÷ 200 × 100で計算します。
200個のうち30個の割合
30 ÷ 200 × 100 = 15
答えは15%
この計算では200個が全体、30個が比べる数です。
分母には必ず基準となる全体の数を置くことが、割合を正しく求めるポイントです。
売れた数が170個なら、170 ÷ 200 × 100で85%となります。
売れ残り15%と売れた割合85%を足すと100%になるため、検算にも使えます。
人数と件数での活用
人数や件数の割合は、出席率、合格率、回答率、利用率などでよく使われます。
たとえば、120人にアンケートを配布し、90人から回答があった場合、回答率は90 ÷ 120 × 100です。
計算結果は75%となります。
割合を報告する際は、分子と分母が何を示すかも併記すると、数字の意味が伝わりやすくなります。
| 項目 | 比べる数 | 全体の数 | 計算結果 |
|---|---|---|---|
| 出席率 | 出席者数 | 対象者数 | 出席者数 ÷ 対象者数 × 100 |
| 合格率 | 合格者数 | 受験者数 | 合格者数 ÷ 受験者数 × 100 |
| 回答率 | 回答者数 | 配布数または対象者数 | 回答者数 ÷ 対象者数 × 100 |
| 不良率 | 不良品数 | 生産数 | 不良品数 ÷ 生産数 × 100 |
対象者の定義が途中で変わると、同じ割合でも比較できなくなります。
集計の前に母数をそろえる意識が必要です。
端数と四捨五入の扱い
割合を計算すると、小数点以下が続くことがあります。
たとえば7人を23人で割ると、約30.4347%です。
表示する桁数は用途に応じて決めます。
社内の簡単な報告なら30%、調査結果なら30.4%、精密な分析なら30.43%のように示すことがあるでしょう。
途中の計算ではなるべく端数を残し、最後に一度だけ四捨五入するほうが誤差を抑えられます。
複数の割合を合計したときに99.9%や100.1%になることがありますが、これは丸めによる差です。
説明が必要な資料では、四捨五入による端数処理であることを添えると親切です。
パーセントから数を求める計算
続いては、全体の数と割合から対象の数を求める計算を確認していきます。
割合を掛ける基本式
全体の数がわかっていて、その何%に当たる数を求めたい場合は、全体に割合を掛けます。
ただし、%をそのまま掛けるのではなく、小数に直してから計算する点が重要です。
たとえば、6,000円の15%を求めるなら、6,000 × 0.15です。
6,000円の15%
6,000 × 15 ÷ 100 = 900
答えは900円
15%を0.15に変えて6,000 × 0.15と計算しても、答えは同じです。
何%分を出す計算は、全体 × 割合で覚えると使いやすいでしょう。
1,500円の8%なら120円、50,000円の3%なら1,500円です。
割引額と値引き後価格
セール価格を計算するときは、割引額と値引き後の価格を分けて考えると混乱しにくくなります。
10,000円の商品が20%引きの場合、まず割引額を求めます。
10,000 × 0.2で2,000円が割引額です。
次に、元の価格から2,000円を引くため、支払額は8,000円になります。
一方、値引き後価格を直接求めるなら、残りの80%を掛けます。
10,000 × 0.8で8,000円です。
| 割引率 | 支払う割合 | 10,000円の商品価格 |
|---|---|---|
| 10%引き | 90% | 9,000円 |
| 20%引き | 80% | 8,000円 |
| 30%引き | 70% | 7,000円 |
| 半額 | 50% | 5,000円 |
20%引きは、価格が20%になるという意味ではありません。
元の価格から20%分を引くため、購入額は元値の80%になります。
消費税を含めた金額
税抜価格に消費税を加える計算も、割合を掛ける考え方で求められます。
消費税率が10%なら、税抜価格の10%が税額です。
税抜1,000円の商品では、1,000 × 0.1で税額は100円となります。
税込価格は1,000円に100円を足して1,100円です。
直接計算する場合は、税抜価格に110%を掛けます。
つまり、1,000 × 1.1で1,100円です。
税を加える場合は100%に税率を足し、税を除く場合は税込価格を110%で割るという関係になります。
軽減税率など異なる税率が混在する会計では、対象商品ごとに計算する必要があります。
元の数を求める逆算
続いては、割合と一部の数から元の数を求める逆算を確認していきます。
全体を逆算する公式
ある数が全体の何%かがわかっている場合、全体の数は割り算で求めます。
たとえば、ある金額の20%が1,000円だったとします。
全体を求めるには、1,000 ÷ 0.2と計算します。
答えは5,000円です。
全体を求める逆算
全体 = 一部の数 ÷ 割合
20%が1,000円なら 1,000 ÷ 0.2 = 5,000円
割合を20のまま使うと答えが大きくずれてしまいます。
逆算では、20%を必ず0.2に変換して割ることが基本です。
割引前価格の求め方
割引後の価格から、元の定価を知りたい場面もあります。
たとえば、20%引きで8,000円になった商品を考えてみましょう。
20%引き後に支払う金額は、定価の80%です。
したがって、8,000 ÷ 0.8と計算すれば元の価格がわかります。
答えは10,000円です。
30%引きで7,000円なら、残る割合は70%なので7,000 ÷ 0.7となり、定価は10,000円です。
割引後の金額から定価を求めるときは、割引率ではなく支払った割合で割ります。
30%引きなら0.3ではなく0.7で割る点に注意が必要です。
税込価格から税抜価格への換算
税込価格を税抜価格に戻すときも、逆算の考え方を使います。
税込5,500円で税率が10%の場合、5,500円は税抜価格の110%です。
そのため、5,500 ÷ 1.1で税抜価格を求めます。
答えは5,000円です。
税込価格から10%を引けばよいと考えると、正しい答えになりません。
5,500円の10%は550円ですが、5,500円から550円を引くと4,950円となり、本来の税抜価格と一致しないためです。
税抜への逆算は、税込価格から税額を引くよりも、税込価格を1.1で割る方法が確実です。
増加率と減少率の計算
続いては、数値がどれだけ増えたか、または減ったかを表す増加率と減少率を確認していきます。
増加率の求め方
増加率は、増えた量を元の数で割り、100を掛けて求めます。
たとえば、売上が80万円から100万円に増えた場合、増えた金額は20万円です。
20万円を元の80万円で割るため、20 ÷ 80 × 100となります。
答えは25%で、売上は25%増加したと表せます。
新しい数で割るのではなく、比較の基準となる元の数で割ることが重要です。
増加率は増加分 ÷ 変更前の数 × 100で求めます。
減少率の求め方
減少率も、減った量を元の数で割る考え方は同じです。
在庫が500個から400個に減った場合、減少した数は100個です。
100 ÷ 500 × 100で20%となり、在庫は20%減少したと表せます。
減少後の400個で割ると25%になってしまい、減少率としては誤りです。
| 変化前 | 変化後 | 差 | 変化率 |
|---|---|---|---|
| 80万円 | 100万円 | 20万円増加 | 25%増 |
| 500個 | 400個 | 100個減少 | 20%減 |
| 1,000人 | 1,100人 | 100人増加 | 10%増 |
増減率とポイント差の違い
割合そのものが変化した場合は、増減率とポイント差を区別する必要があります。
たとえば、合格率が40%から50%へ上がったとき、割合の差は10ポイントです。
一方で、40%を基準に50%まで増えた割合を計算すると、10 ÷ 40 × 100で25%増となります。
この二つは意味が異なるため、資料では表現を使い分けましょう。
40%から50%への変化は10%増ではなく、10ポイント上昇または25%増です。
率の比較では、基準値を明示することで誤解を防げます。
パーセント計算のまとめ
パーセントの計算では、全体を何にするかを明確にすることが出発点です。
ある数が全体の何%かを求める場合は、比べる数 ÷ 全体の数 × 100で計算します。
全体の何%に当たる数を求める場合は、全体の数 × 割合を使います。
割合と一部の数から元の数を求める逆算では、一部の数 ÷ 割合が基本公式です。
割引後の定価を求めるときは、割引率ではなく支払う割合で割ることが重要でしょう。
また、増加率と減少率は、変化した量を変更前の数で割って求めます。
掛けるのか、割るのかで迷ったときは、求めたいものが全体なのか、一部なのか、割合なのかを整理してください。
基本公式と小数への変換を押さえれば、買い物、税金、仕事の数値管理でも落ち着いて計算できるようになります。